
뉴스는 봤는데,
그래서 뭘 해야 할지 모를 때.
세상의 신호를 오늘의 행동으로 옮깁니다.
-
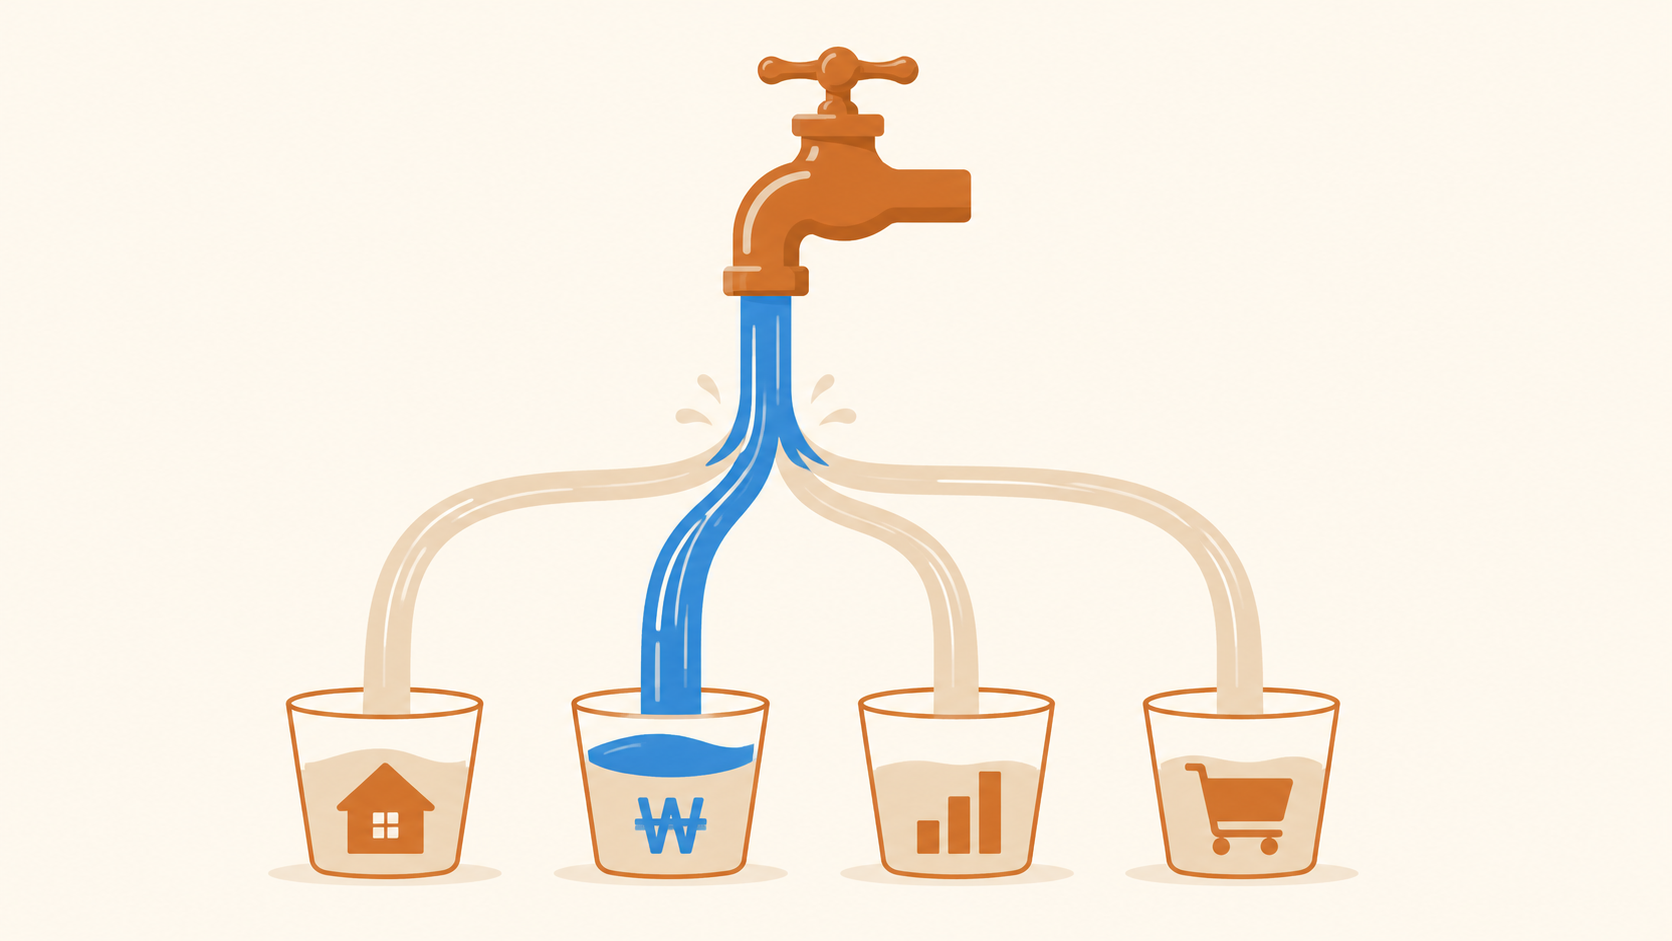
기준금리가 오르면, 당신의 돈에 무슨 일이 일어나는가
“기준금리 0.25%포인트 인상.” 뉴스는 이 한 줄로 끝난다. 근데 이 한 줄이 당신의 대출·예금·집값·물가까지 건드린다. 그 숫자가 내 통장에 도달하는 4가지 경로.
-

알짜 떼서 상장한 회사는, 왜 공모가로 돌아올까
화려하게 상장한 대형주가 몇 년 뒤 공모가로 돌아온다. “좋다던 회사가 왜?” 이 질문의 답은 뉴스가 아니라 구조에 있다. 물적분할이 심어둔 함정을 읽는다.
-
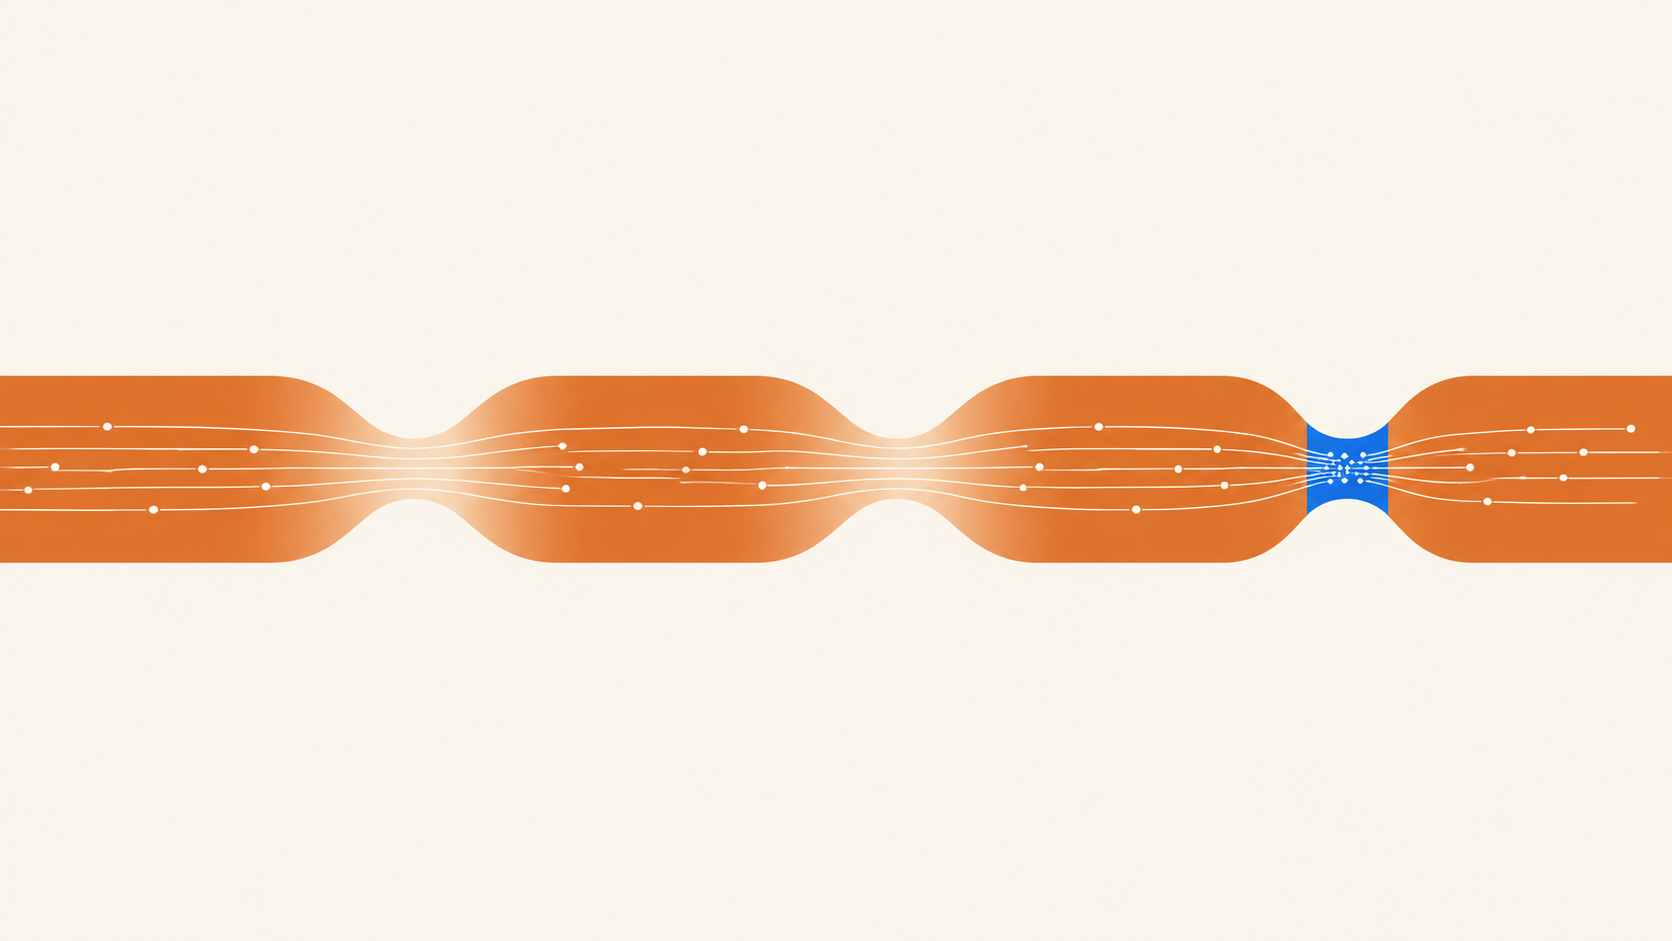
병목을 찾으면, 다음이 보인다
뉴스는 보는데 다음이 안 보인다. 병목을 안 보기 때문이다. GPU가 부족했고, HBM이 부족했고, 지금은 전기가 부족하다. 병목이 움직이면 돈도 따라 움직인다.
-
AI가 당신의 일을 대체하기 전에, 알아야 할 것
“AI가 일자리를 없앤다”는 말은 절반만 맞다. 한국은행 보고서를 보면 근로자 51%가 영향을 받는데, 그 안에서 27%와 24%로 운명이 갈린다. 그리고 한 번 밀려나면 돌아올 확률은 0.8%다.
-
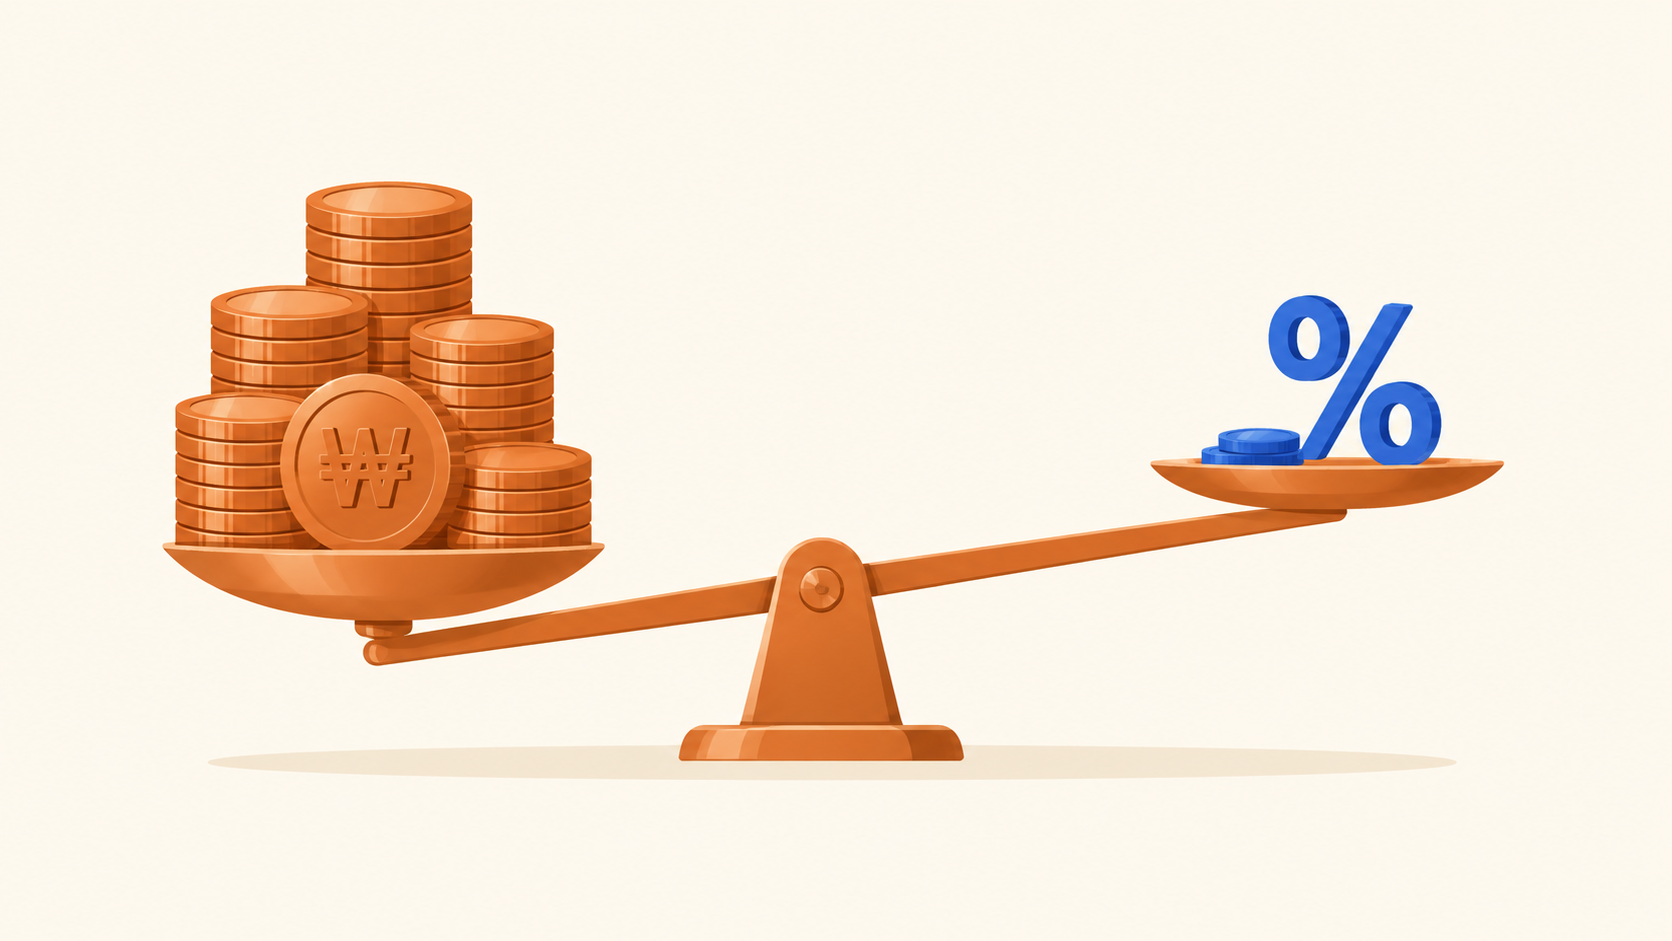
고정이냐 변동이냐, 금리만 보고 고르면 틀린다
“고정이 나아요, 변동이 나아요?” 금리 숫자만 비교하면 틀린다. 2025년 7월부터 변동금리를 고르면 빌릴 수 있는 돈이 수천만 원 줄어든다. 대출 상담 전에 알아야 할 것.
-
당신이 기다리는 금리 인하는, 오지 않을지도 모른다
“곧 내린다”는 말, 벌써 여덟 번 들었다. 근데 나의 대출 이자는 그대로다. 기준금리 8회 연속 동결. 다들 인하를 기다리는 지금, 진짜 신호는 정반대를 가리킨다.
-

내가 산 회사가 알짜만 떼서 나가면. 이제 못 한다
내가 산 회사가 알짜만 떼서 따로 상장한다. 껍데기만 남은 내 주식. 수십만 개미가 이렇게 당했다. 2026년 7월, 이 쪼개기 상장이 드디어 금지됐다.
뉴스에서 진짜 신호만 골라 보냅니다
주 1회. 언제든 해지하실 수 있습니다.